O Governo Federal editou a Medida Provisória que regulamenta o Imposto Seletivo, amplamente conhecido como “imposto do pecado”. A nova taxação incide sobre mercadorias e serviços considerados nocivos à saúde humana ou ao meio ambiente, abrangendo categorias como cigarros, bebidas alcoólicas, automóveis poluentes, atividades de mineração e modalidades de apostas.
Devido à regra constitucional da “noventena” — intervalo mínimo obrigatório de noventa dias entre a publicação de uma norma tributária e sua efetiva entrada em vigor —, as novas diretrizes começarão a valer oficialmente a partir de 2 de fevereiro.
No caso dos cigarros, por exemplo, a alíquota estipulada será de 66,7%, acrescida de um valor fixo de R$ 3,50 por cada maço comercializado.
Para o setor de bebidas, a tributação foi estruturada de forma proporcional ao teor alcoólico contido no produto, além de penalizar itens com alto teor de açúcar:
- Refrigerantes e outras bebidas com adição de açúcar: 2,6%;
- Cervejas: 4,2%;
- Vinho comum: 8%;
- Cachaça: 20%;
- Outros destilados, como uísque, gin e vodca: 24%.
No segmento automotivo, o imposto seletivo será aplicado de acordo com o potencial poluidor de cada veículo. Para os automóveis de passageiros tradicionais, a alíquota definida é de 6,3%. No entanto, esse percentual sofre reduções significativas no caso de modelos elétricos ou híbridos, que possuem menor impacto ambiental.
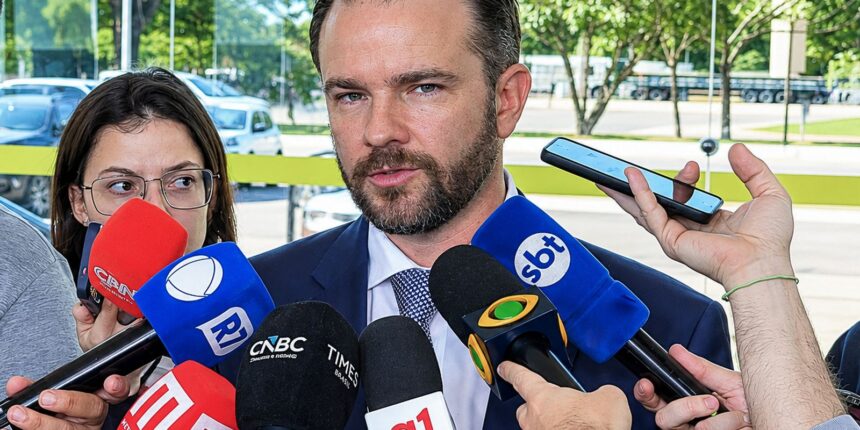
As autoridades econômicas esclarecem que os percentuais anunciados incidem sobre a base de cálculo da produção e não representam, necessariamente, o acréscimo final repassado de forma direta ao consumidor. Além disso, a cobrança ocorrerá em etapa única, evitando o efeito cascata e o acúmulo de tributos ao longo de toda a cadeia produtiva, desde a fabricação até a comercialização final. O ministro da Fazenda em exercício, Dario Durigan, destacou o impacto estrutural da medida.
“São cinco impostos a menos. Tem dois impostos que dão racionalidade e unificam a legislação sobre consumo. A própria decisão do Congresso que nos traz a necessidade de regulamentação garante neutralidade. Então não vai haver aumento de carga. Ao contrário, vamos ter ganho de transparência”, afirmou o representante da pasta econômica.
Cronograma de transição e adaptação dos setores
A aplicação das novas regras ocorrerá de maneira gradual para permitir a adaptação do mercado. Entre o mês de fevereiro e o dia 31 de dezembro do próximo ano, a alíquota do Imposto Seletivo corresponderá exatamente ao valor do Imposto sobre Produtos Industrializados (IPI), tributo este que seguirá sendo cobrado de forma paralela até janeiro, sendo totalmente zerado na sequência. O mecanismo será formalizado por meio de uma Proposta de Emenda à Constituição (PEC).
Em paralelo, os índices definitivos do Imposto Seletivo válidos para o ano de 2028 serão definidos por meio de um projeto de lei a ser discutido e votado ao longo do próximo ano. Todo o processo prevê amplo diálogo com os setores produtivos afetados, conforme ressaltou o ministro Dario Durigan.
“Vamos fazer a transição do IPI para o imposto seletivo desses setores, de modo que a gente mantém a carga em 2027, mas com o compromisso de, a partir da edição desta Medida Provisória, fazer o debate do que será o imposto seletivo permanente em 2028”, pontuou o ministro.
O conjunto de regras também alcança o setor de apostas e loterias. Fica estabelecida uma taxa de 0,5% sobre produtos das Loterias Caixa, como a Mega-Sena, a Lotofácil e a Loteca. Inicialmente, havia a expectativa de incluir as plataformas de apostas online, conhecidas como bets, mas o segmento passou a ter outras regulamentações específicas.
Questionado sobre eventuais impactos na arrecadação decorrentes de mudanças no mercado de apostas, o Ministério da Fazenda argumentou que os recursos financeiros não deixam de circular na economia. A projeção oficial indica que valores que antes poderiam ser direcionados a apostas continuam sendo injetados em outras atividades produtivas e de consumo, sendo devidamente acomodados no planejamento orçamentário federal.
Fonte:: agenciabrasil.ebc.com.br