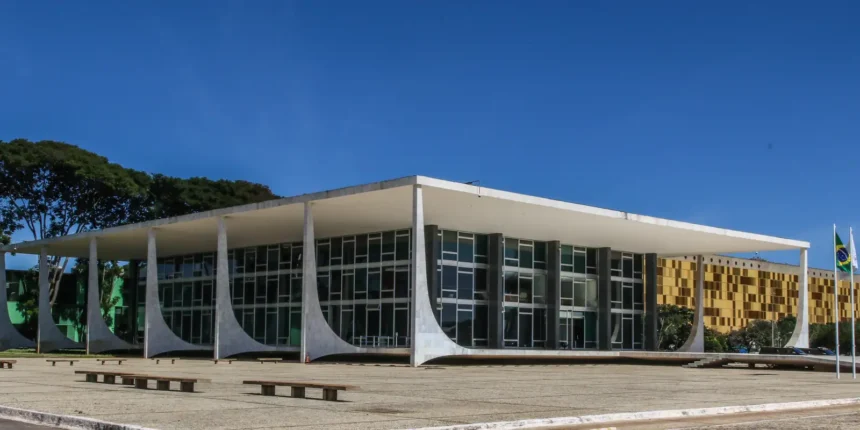
O Supremo Tribunal Federal (STF) confirmou a validade das diretrizes estabelecidas pelo Código de Defesa do Contribuinte, especificamente no que diz respeito à proibição de que empresas classificadas como devedoras contumazes solicitem a recuperação judicial. A decisão colegiada ocorreu no dia 21 do mês em curso, consolidando o entendimento da Corte sobre o rigor fiscal aplicável a grandes inadimplentes.
Por unanimidade de votos durante sessão realizada no plenário virtual, os ministros rejeitaram os argumentos apresentados em uma ação protocolada pela Ordem dos Advogados do Brasil (OAB). Na petição, a entidade buscava a suspensão do dispositivo legal, sustentando que a restrição imposta pelo texto violava o direito constitucional de acesso à Justiça e funcionava como um mecanismo de coação estatal para a cobrança de tributos atrasados.
No entanto, prevaleceu o voto apresentado pelo relator da matéria, ministro Flávio Dino. Para o magistrado, o ordenamento jurídico brasileiro protege a continuidade das atividades empresariais, mas essa prerrogativa deve ser direcionada estritamente às companhias que mantêm uma conduta pautada na boa-fé e na regularidade fiscal, premissas incompatíveis com o comportamento de contribuintes que adotam a inadimplência sistêmica.
“O princípio da preservação da empresa deve recair sobre unidades que operam sob a égide da boa-fé e da lealdade fiscal, hipótese que não se coaduna com o agir do devedor contumaz, o qual incorpora o não pagamento de tributos, reitero, ao seu modelo de negócios”, pontuou o relator em seu voto condutor.
A tese defendida pelo relator foi acompanhada integralmente pelos demais integrantes da Corte, formando um consenso entre os ministros Alexandre de Moraes, Cristiano Zanin, Edson Fachin, André Mendonça, Gilmar Mendes, Dias Toffoli, Luiz Fux e Nunes Marques.
O conceito e o impacto do devedor contumaz
A figura jurídica do devedor contumaz foi formalizada com a aprovação de novas diretrizes legislativas, que passaram a vigorar após trâmite no Congresso Nacional. A categoria normativa foi desenhada para abranger corporações e empreendimentos que praticam o não pagamento sistemático de obrigações tributárias, transformando a inadimplência deliberada em uma vantagem competitiva indevida no mercado.
Segundo análises da Receita Federal do Brasil, o marco regulatório tem como objetivo central fortalecer a conformidade fiscal, promover um ambiente de livre concorrência mais justo e conferir transparência às operações de fiscalização tributária em âmbito nacional.
As autoridades fiscais reiteram que o escopo da legislação não atinge empresas que atravessam crises econômico-financeiras pontuais e passageiras, mas sim aqueles contribuintes cujo histórico comprova o uso estratégico da sonegação e do acúmulo fraudulento de débitos públicos.
Com a chancela do Supremo Tribunal Federal, o conjunto de sanções aplicadas a quem for enquadrado legalmente nessa condição permanece rigoroso. Entre as penalidades previstas estão a perda ou o impedimento de obter incentivos fiscais, a proibição de celebrar contratos com órgãos e entidades do Poder Público, além da exclusão de benefícios como a extinção da punibilidade em crimes contra a ordem tributária na hipótese de quitação posterior do débito.
Antes de qualquer penalização definitiva, a legislação assegura a abertura de um processo administrativo específico, garantindo o direito ao contraditório e à ampla defesa para que o contribuinte possa apresentar seus esclarecimentos perante o Fisco. Dados oficiais demonstram que a Receita Federal já formalizou o enquadramento de dezenas de pessoas jurídicas nessa restrita categoria de devedores contumazes.
Fonte:: agenciabrasil.ebc.com.br