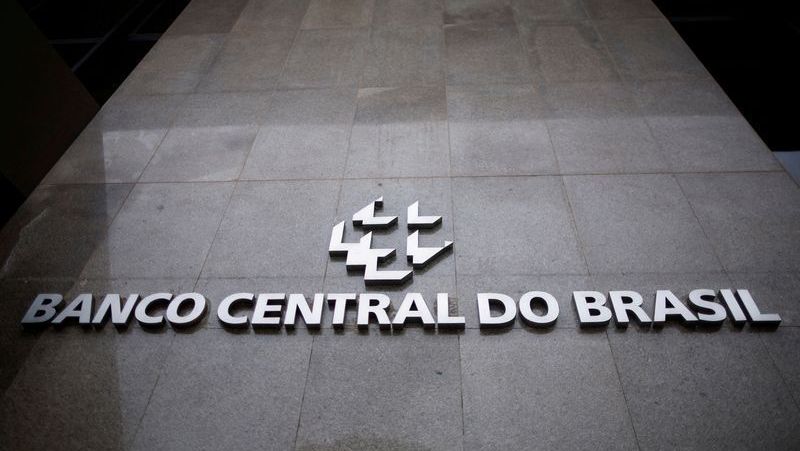
O Banco Central (BC) deu início a um processo de consulta pública abrangendo novas propostas de resoluções formuladas em conjunto com o Conselho Monetário Nacional (CMN). A iniciativa tem como objetivo principal atualizar e reformular os critérios gerais aplicados na elaboração e na divulgação de demonstrações financeiras por parte das instituições que são obrigadas a seguir o padrão contábil regulado pela autarquia, conhecido como Cosif. Com essa medida, o órgão regulador busca promover um alinhamento mais estreito com os parâmetros contábeis internacionais.
Profissionais do setor, especialistas, instituições financeiras e o público em geral interessados em contribuir para o aprimoramento das normas regulatórias têm prazo estipulado até o dia 9 de novembro de 2026 para enviar suas contribuições, críticas e sugestões. Para participar, os cidadãos podem utilizar o formulário digital disponibilizado de forma oficial tanto na página eletrônica do Banco Central quanto no portal governamental Participa + Brasil. Além disso, o envio de propostas também pode ser realizado diretamente através do endereço de e-mail institucional do Departamento de Regulação do Sistema Financeiro (Denor).
Novas regras para classificação e divulgação contábil
De acordo com as diretrizes detalhadas no edital da consulta pública 130/2026, a proposta normativa determina que as entidades supervisionadas passem a observar a existência de características compartilhadas estritas no momento de realizar a classificação e a agregação de ativos, passivos, contas do patrimônio líquido, receitas, despesas e também dos fluxos de caixa. A padronização visa tornar os balanços mais coesos e comparáveis entre as diferentes empresas do setor financeiro nacional.
No que diz respeito especificamente à demonstração do resultado do exercício, o texto em discussão impõe que cada instituição realize uma avaliação minuciosa para determinar se exerce, como principal atividade de seu modelo de negócio, a vertente de investimento em ativos ou a atividade voltada para a concessão de financiamentos e crédito aos clientes. O resultado obtido a partir dessa autoavaliação deverá ser devidamente reportado e detalhado nas notas explicativas que acompanham os balanços, assim como qualquer modificação futura que venha a ocorrer nessa classificação primária.
Posteriormente a essa etapa de categorização, as receitas e despesas que forem devidamente reconhecidas na demonstração do resultado precisarão ser obrigatoriamente alocadas em uma de cinco categorias distintas previstas na nova regulamentação: operacional, investimento, financiamento, tributos incidentes sobre o lucro e operações descontinuadas. A divisão busca trazer maior clareza sobre a origem e a destinação dos recursos financeiros das companhias.
Transparência e indicadores de desempenho
Ainda conforme os apontamentos trazidos pelo edital do Banco Central, a proposta de resolução estabelece de maneira clara o conceito formal aplicável às medidas de desempenho que venham a ser definidas pela alta administração das instituições. O texto faculta a divulgação dessas métricas em uma nota explicativa única, mas estabelece critérios rigorosos e determina o conteúdo mínimo obrigatório que precisará ser tornado público.
Segundo o documento oficial divulgado pelo órgão regulador, o principal propósito dessa exigência normativa é garantir níveis elevados de transparência ao mercado, além de disciplinar de forma rigorosa a utilização de indicadores de desempenho gerenciais que sejam empregados pelas corporações para comunicar sua performance financeira perante acionistas, investidores e a sociedade.
A expectativa oficial do Banco Central é de que as novas resoluções entrem em vigor e produzam efeitos práticos nas demonstrações financeiras que forem apresentadas para os períodos que se encerram a partir de 31 de dezembro de 2027. Contudo, a norma prevê a possibilidade de aplicação facultativa das novas regras já na apresentação das demonstrações financeiras semestrais relativas ao próprio exercício de 2027.
Fonte:: cnnbrasil.com.br