O início de 2026 prometia ser um ano de otimismo para o setor imobiliário brasileiro, com a expectativa de cortes nas taxas de juros, que poderiam chegar a 15%. Esses cortes, que impactaram negativamente o setor durante grande parte de 2025, se concretizaram nas últimas reuniões do Comitê de Política Monetária (Copom). No entanto, uma reviravolta significativa surgiu logo após a redução da Selic para 14,50%: o governo federal anunciou a liberação de 20% do saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para quitação de dívidas.
No dia 4 de março, a administração federal lançou o programa Desenrola 2.0, que visa renegociar dívidas e tentar aliviar o extremo endividamento da população brasileira. O foco principal desse programa é lidar com as dívidas mais caras enfrentadas pelas famílias, como as relacionadas a cartões de crédito, cheque especial e crédito pessoal. Entre as medidas implementadas, está a autorização para que até 20% do FGTS possam ser utilizados para o abatimento dessas dívidas, com a transferência sendo feita diretamente pela Caixa Econômica Federal para os bancos credores.
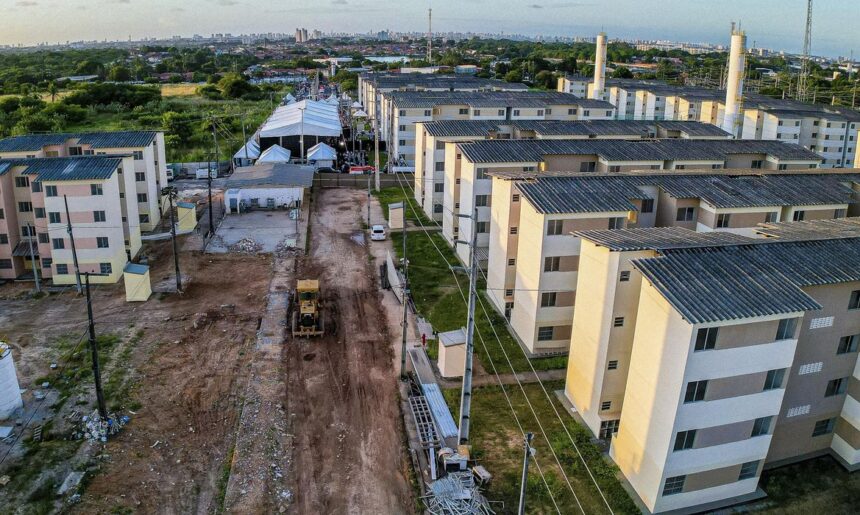
A expectativa é que o Desenrola 2.0 beneficie principalmente pessoas de baixa e média renda, com salários de até cinco salários mínimos, que são também o público-alvo das linhas de financiamento subsidiadas pelo programa Minha Casa, Minha Vida e que utilizam o FGTS para a compra de imóveis.
A Associação Brasileira de Incorporadoras (ABRAINC) expressou sua preocupação com a nova medida. A entidade realizou uma simulação que aponta que a retirada de valores entre R$ 4,5 bilhões e R$ 8,2 bilhões do FGTS poderia resultar na não criação de 59 mil a 107 mil empregos diretos e indiretos no setor da construção, além de prejudicar o acesso de 25 mil a 46 mil famílias a novas moradias.
Além da perda de empregos, a associação alerta que o estado pode enfrentar uma queda na arrecadação entre R$ 1,4 bilhão e R$ 2,4 bilhões proveniente do setor imobiliário e um impacto de até R$ 10,7 bilhões no PIB devido à “perda de investimento”.
A ABRAINC enfatiza que a retirada de recursos do sistema habitacional tem um impacto econômico direto, já que o setor de construção civil possui um efeito multiplicador significativo. Cada R$ 1 bilhão investido em habitação gera aproximadamente 13 mil empregos e R$ 300 milhões em impostos, segundo afirmativas da entidade.
Luiz França, presidente da ABRAINC, comentou: “Estamos trocando a reserva de uma vida, destinada à conquista da casa própria, por um pagamento imediato de dívidas que provavelmente voltarão a surgir. Usar o FGTS, um ativo de longo prazo, para cobrir juros rotativos de curto prazo é uma solução temporária que já mostrou ser ineficaz em exercícios anteriores e não altera a solvência a longo prazo do trabalhador”.
A Câmara Brasileira da Indústria da Construção (CBIC) também se manifestou, afirmando que a liberação de recursos do FGTS para quitar dívidas pode impactar negativamente a execução do programa Minha Casa, Minha Vida. “Novas liberações de recursos do fundo aumentam a incerteza do setor, que já enfrenta juros altos, o aumento dos custos de obras exacerbado pela crise do petróleo causada pela guerra no Oriente Médio, a imposição de uma reforma tributária e a discussão sobre a redução da jornada de trabalho”, ressaltou a entidade em sua nota.
O momento atual é delicado. As ações de empresas como Cyrela, MRV e Cury sofreram quedas significativas na B3, com desvalorizações de 4,17%, 2,89% e 2,53%, respectivamente, durante a tarde. Enquanto isso, a Direcional também apresentou uma queda de 1,32%. A única exceção foi a Plano & Plano, que viu uma alta de 3%, possivelmente como uma correção após uma queda anterior de 4,32%. Desde 17 de abril, o Índice Imobiliário da Bolsa já recuou 12,41%.
Uma Surpresa para o Setor
As declarações dos agentes do setor imobiliário refletem um pessimismo em relação ao futuro, diferente da confiança demonstrada no início do ano, quando não havia menção sobre um possível desvio de R$ 8 bilhões do FGTS em um curto espaço de tempo.
O Desenrola 2.0 não é a primeira iniciativa que utiliza o FGTS como solução para problemas de endividamento da população, se levando em conta o histórico de liberações anteriores, como o saque das contas inativas, proposto durante o governo de Michel Temer, e o saque-aniversário, implementado durante a pandemia.
Além disso, o setor já debate há tempos a necessidade de diversificação das
Ainda assim, algumas notícias animadoras apareceram no segundo semestre de 2025, trazendo esperança para o setor de habitação, como um novo modelo de crédito imobiliário para famílias de classe média com renda superior a R$ 12 mil, financiado pela liberação de parte do recolhimento compulsório da poupança, além do aumento dos limites do Minha Casa, Minha Vida.
Na quarta-feira passada (27), ocorreu o segundo corte na Selic do ano, um movimento que respondia à grande preocupação expressa pelo setor durante todo o ano anterior. Contudo, essa redução now parece ser eclipsada pelo uso do FGTS no programa Desenrola.
A ABRAINC, ao ser questionada sobre o impacto da decisão do governo, afirmou que, apesar de seu otimismo baseado na trajetória de queda dos juros e na resiliência da demanda por habitação, a inclusão do FGTS no Desenrola 2.0 foi uma surpresa negativa. “Embora o governo busque alternativas para o endividamento, não esperávamos que isso resultasse na diminuição de um fundo que é crucial para o crédito imobiliário, especialmente para as famílias de menor renda”, finalizou a associação.
O Papel do FGTS no Setor Imobiliário
O FGTS é uma das principais Em 2025, o fundo respondeu por R$ 138 bilhões dos R$ 324 bilhões em novos financiamentos, abrangendo todos os segmentos, de comercial a residencial, o que equivale a cerca de 43% do total, segundo dados da Abecip. No total, o estoque representa R$ 702 bilhões em uma carteira de R$ 6,23 trilhões, ou 27% do total, ficando atrás apenas da poupança (SBPE), que representa 29%.
O orçamento do FGTS totaliza R$ 160,5 bilhões, sendo que R$ 144,5 bilhões, ou quase 90%, são destinados à habitação em 2026. Desses valores, cerca de R$ 13 bilhões são voltados a subsídios, que ajudam a reduzir o valor de entrada e a viabilizar a compra de imóveis para famílias de menor renda.
Fonte: infomoney.com.br