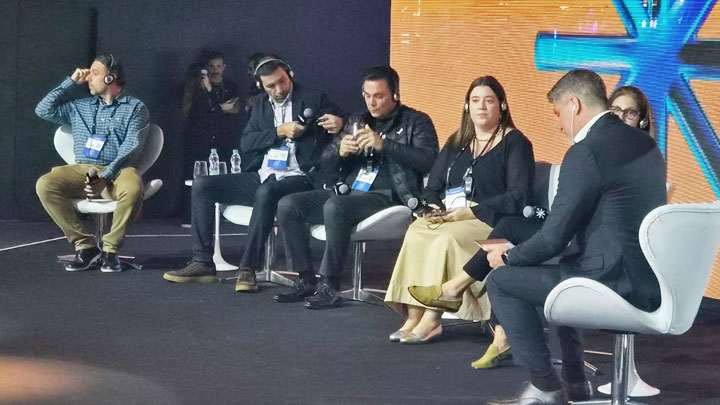
O ecossistema brasileiro de pagamentos passa por uma profunda transformação impulsionada pelo avanço e pela consolidação do Pix. Durante um dos debates realizados na Febraban Tech 2026, representantes do Banco Central e da Fundação Getulio Vargas de São Paulo discutiram como a ferramenta superou a simples função de transferir dinheiro para se firmar como uma plataforma abrangente de inovação financeira, inclusão social e novas oportunidades de mercado.
Quando o Banco Central estruturou a ferramenta, havia a expectativa por uma solução rápida, barata e eficiente, mas a velocidade e a escala da adesão superaram as projeções iniciais. Márcia Vicari, gestora da divisão do Pix no Banco Central, pontuou que os resultados confirmaram várias premissas da instituição, embora tenham surpreendido pela rapidez com que se concretizaram em todo o território nacional.
O impacto na inclusão financeira é considerado expressivo pelos especialistas. Atualmente, cerca de 86% da população brasileira utiliza o sistema, o que ajudou a promover uma forte redução no uso de dinheiro em espécie. No entanto, os dados indicam que essa expansão não ocorreu em detrimento de outros instrumentos tradicionais, uma vez que meios como os cartões de crédito continuam em trajetória de crescimento no país.
Com a maturidade alcançada ao longo dos últimos anos, o Pix deixou de ser visto apenas como um produto financeiro isolado e passou a atuar como uma infraestrutura básica de mercado. Bancos tradicionais e empresas de tecnologia financeira utilizam essa arquitetura aberta para desenvolver novas soluções, viabilizando modalidades como o Pix a crédito e futuras transações internacionais, conforme destacam os especialistas do setor.
Entre as próximas frentes de desenvolvimento tecnológico está o Pix Automático, voltado para cobranças e pagamentos recorrentes. A complexidade técnica exigiu do mercado uma maturação gradual. Embora o Banco Central previsse uma curva de adesão mais lenta devido à necessidade de integração entre os usuários e os recebedores, a ferramenta tem apresentado resultados animadores na adaptação corporativa e bancária.
No primeiro ciclo de consolidação, o sistema registrou um estoque significativo de milhões de autorizações, com forte predominância de operações de crédito interbancário. O número de empresas e instituições usuárias como recebedoras cresceu expressivamente, embora parte expressiva desse universo ainda conte com uma base reduzida de pagadores, refletindo um período de testes e a entrada gradual de concessionárias de serviços públicos na plataforma.
A dinâmica do uso regional e os desafios socioeconômicos
Apesar do sucesso generalizado da ferramenta, pesquisadores apontam para a importância de analisar as nuances geográficas e comportamentais do uso. Lauro Gonzalez, professor da Fundação Getulio Vargas de São Paulo, ressalta que a inclusão financeira precisa ser avaliada sob três dimensões fundamentais: acesso, uso efetivo e qualidade do serviço prestado à população.
Dados de pesquisas especializadas mostram que a frequência de utilização varia conforme a realidade socioeconômica de cada localidade. Nas regiões Norte e Nordeste, a média de transações por usuário supera índices registrados em estados da região Sul, com destaque para locais como o Amazonas. Para Gonzalez, o debate atual deve ir além da simples geografia do acesso, priorizando a compreensão de como o serviço impacta o cotidiano e a vida financeira dos cidadãos.
Contudo, a facilidade operacional e a remoção de barreiras nas transações também acendem alertas sobre riscos comportamentais, especialmente na concessão de crédito. Segundo o especialista, processos excessivamente rápidos e sem atritos podem induzir os consumidores a decisões impulsivas, elevando o risco de superendividamento. Para ele, nem toda inclusão financeira gera automaticamente benefícios duradouros se não vier acompanhada de educação e cautela.
Outro obstáculo relevante apontado pelos especialistas é a exclusão digital que ainda afeta parcelas vulneráveis da sociedade. Fatores estruturais, como a qualidade da conexão à internet, o custo de pacotes de dados, a inadequação de aparelhos celulares e a falta de familiaridade tecnológica entre populações de baixa renda e idosos, limitam o potencial máximo da ferramenta. A superação desses gargalos é considerada indispensável para garantir que a transformação digital caminhe alinhada à cidadania financeira.
Próximos passos e novas fronteiras tecnológicas
As perspectivas futuras traçadas pelo Banco Central indicam que o ecossistema continuará a se expandir por meio da integração com novos serviços financeiros. A agenda regulatória e tecnológica prevê a conexão com instrumentos como a duplicata escritural e a utilização de fluxos futuros de recebimento via Pix como garantia para a obtenção de crédito no mercado.
Para os gestores e especialistas, o sucesso contínuo dessa infraestrutura dependerá da capacidade do mercado em equilibrar a inovação tecnológica, o controle prudencial contra o endividamento excessivo e a ampliação da inclusão digital, assegurando que a digitalização dos pagamentos continue a gerar impactos positivos na economia brasileira.
Fonte:: convergenciadigital.com.br