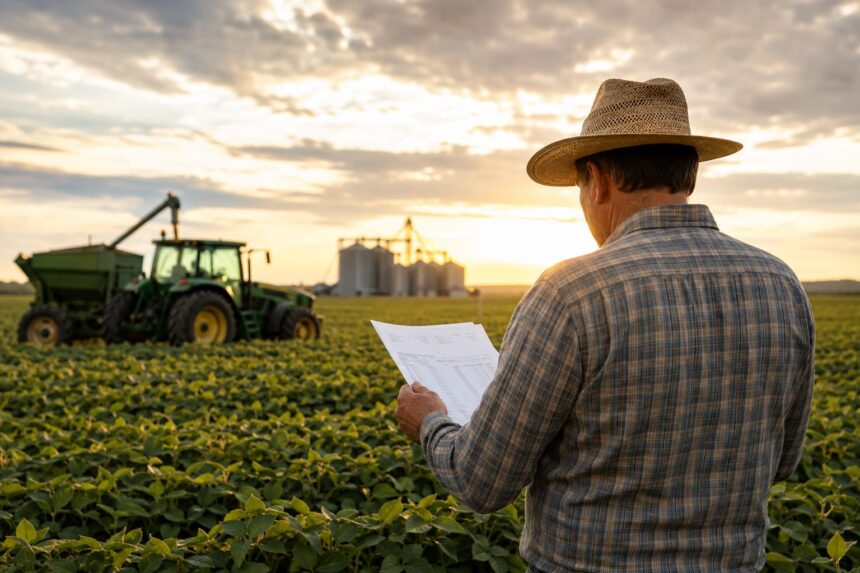
A análise da documentação é etapa importante para produtores que pretendem aderir à renegociação prevista pela MP 1.376/2026. Imagem gerada por IA.
Publicada em 15 de julho de 2026, a Medida Provisória nº 1.376 estabeleceu novas diretrizes para a composição de débitos no setor agropecuário brasileiro. O texto é fruto de um acordo articulado entre o Poder Executivo, a Frente Parlamentar da Agropecuária (FPA) e a Câmara dos Deputados, buscando oferecer fôlego financeiro a produtores que enfrentam dificuldades devido a intempéries climáticas e oscilações de mercado.
A norma autoriza a criação de linhas de crédito específicas voltadas para a liquidação ou amortização de operações de crédito rural e de Cédulas de Produto Rural (CPRs). Com um volume estimado em mais de R$ 100 bilhões em passivos elegíveis, a iniciativa pretende reorganizar o balanço financeiro de agricultores e cooperativas com condições consideradas mais vantajosas do que as praticadas tradicionalmente pelo mercado financeiro.
Critérios rigorosos para enquadramentos e limites
Para ter acesso às novas condições, contudo, o produtor rural ou a cooperativa de produção precisa comprovar o cumprimento cumulativo de uma série de exigências previstas no texto legal. Entre os requisitos centrais estão a demonstração de frustração de safra em duas ou mais edições entre os anos de 2019 e 2025, além da comprovação de uma redução de renda bruta igual ou superior a 30% na comparação com a expectativa inicial de receita da respectiva temporada.
Além disso, é obrigatório evidenciar o nexo causal direto entre as perdas registradas e eventos climáticos adversos — como secas prolongadas, inundações, geadas ou tempestades de granizo — ou oscilações bruscas nos preços das commodities. Toda essa argumentação precisa ser rigorosamente atestada por meio da apresentação de um laudo técnico circunstanciado, assinado por um profissional legalmente habilitado.
Para os casos mais graves, em que o mutuário comprove perdas severas em três ou mais safras e uma queda de renda bruta superior a 40%, a legislação assegura condições diferenciadas. Isso inclui limites de crédito ampliados, taxas de juros menores e prazos de amortização estendidos para até 10 anos.
Condições de juros, prazos e operações contempladas
No que tange aos encargos, as taxas de juros estipuladas variam de 5% a 11% ao ano, conforme o perfil de cada produtor e a gravidade das perdas documentadas. Os tetos de financiamento por beneficiário foram fixados em R$ 400 mil para participantes do Pronaf, R$ 2 milhões para o Pronamp e até R$ 4 milhões para as demais categorias de produtores.
A estrutura da dívida renegociada prevê um período de carência de dois anos para o início da amortização do principal. Durante esse intervalo, o produtor permanece responsável apenas pelo pagamento dos encargos financeiros. Saldos devedores que ultrapassem os tetos estabelecidos podem ser negociados separadamente, com taxas pactuadas de forma livre com a instituição financeira e prazos de até oito anos.
Entre as operações passíveis de reestruturação estão:
- Dívidas de custeio, comercialização e industrialização renegociadas até 31 de maio de 2026, desde que adimplentes no momento da nova contratação;
- Créditos de custeio, comercialização e industrialização firmados até 31 de dezembro de 2025, com inadimplência a partir de 1º de janeiro de 2024;
- Parcelas de crédito de investimento com vencimento entre 1º de janeiro de 2024 e 31 de dezembro de 2026, originadas de contratos assinados até o fim de 2025;
- CPRs com liquidação financeira emitidas até 31 de dezembro de 2025 e em situação de inadimplência a partir de 1º de janeiro de 2024.
Exclusões e cuidados essenciais
A norma federal veda expressamente a renegociação de débitos que já estejam inscritos na dívida ativa da União, operações lastreadas em recursos do Fundo Social, obrigações contempladas por benefícios anteriores da MP nº 1.314/2025 e créditos direcionados à reconstrução do estado do Rio Grande do Sul amparados pela Lei nº 14.981/2024.
Outro ponto de atenção redobrada diz respeito à veracidade das informações prestadas. Caso seja identificada qualquer irregularidade, fraude ou falsidade ideológica na documentação ou no laudo técnico encaminhado ao banco, o produtor perderá de imediato os benefícios da medida, ficando sujeito ao vencimento antecipado do saldo devedor e à proibição de acessar novas linhas de crédito rural por cinco anos.
A regulamentação operacional foi fixada pela Resolução Bacen 5.330/2026. Contudo, especialistas alertam que a efetiva contratação depende da conveniência e da análise de risco do agente financeiro. Desse modo, a assistência jurídica e técnica especializada torna-se indispensável para evitar recusas indevidas e resguardar o profissional técnico que assina o laudo, o qual pode responder solidariamente por eventuais prejuízos ao erário.
Por fim, vale destacar que a adesão à MP implica a novação da dívida, extinguindo a obrigação anterior com todos os seus acessórios. Isso significa que eventuais ações judiciais em curso e teses de defesa perdem o objeto, sendo necessário negociar de forma autônoma o pagamento de custas e honorários advocatícios diretamente com os profissionais envolvidos no processo.
Quer saber mais sobre o tema? Acesse.
Para mais informações ou orientações sobre o tema, entre em contato
Quer receber notícias no seu celular? Entre no canal do Whats do RIC.COM.BR. Clique aqui!
Fonte:: ric.com.br