O mercado financeiro brasileiro tem testemunhado uma revolução silenciosa, porém robusta, com a consolidação da infraestrutura do sistema de compartilhamento de dados e serviços bancários. Embora os números técnicos impresionem e indiquem uma maturidade operacional avançada, o ecossistema nacional ainda esbarra em um obstáculo fundamental para a sua plena consolidação: a falta de familiaridade e compreensão por parte da população que deveria ser a principal beneficiada.
Atualmente, o modelo brasileiro reúne cerca de 800 instituições participantes integradas à rede. O volume de tráfego de dados impressiona pela grandiosidade, registrando aproximadamente 7 bilhões de chamadas de API por semana. No que tange à adesão dos usuários, o sistema acumula cerca de 240 milhões de consentimentos concedidos, abrangendo uma base impressionante de 130 milhões de pessoas físicas e quase 2 milhões de empresas de diferentes portes e segmentos.
A força dessa infraestrutura tem se traduzido em saltos expressivos de utilização prática. Um exemplo claro dessa expansão ocorreu no ano de 2025, período em que o volume de pagamentos realizados por meio da tecnologia experimentou um crescimento de oito vezes na comparação com o ano imediatamente anterior, evidenciando que a ferramenta começa a ganhar tração em transações cotidianas.
O abismo entre a tecnologia e o entendimento do consumidor
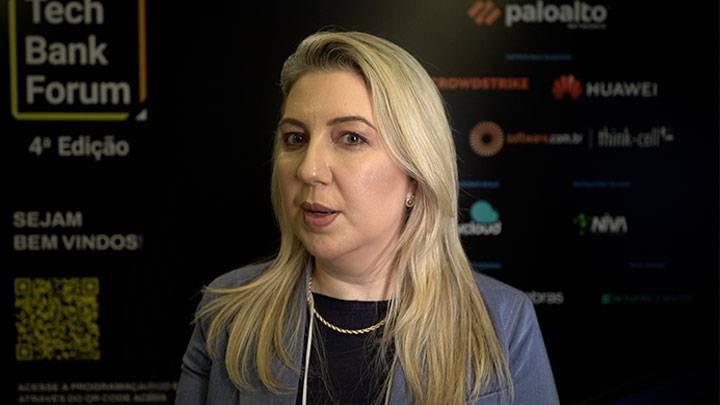
Para Patrícia Albani, gerente de Produtos Open Finance da Unicred, os indicadores quantitativos demonstram de forma inequívoca a dimensão de um ecossistema que foi estruturado e construído de maneira colaborativa por todo o mercado financeiro. No entanto, a executiva pondera que o sucesso técnico e a alta capilaridade operacional revelam, em contrapartida, a magnitude do desafio que ainda precisa ser vencido nas frentes de comunicação e educação financeira.
Os dados sobre a percepção pública corroboram essa avaliação. Um levantamento recente conduzido pela empresa de pesquisa Atlas Intel revelou um paradoxo interessante: embora 81% dos brasileiros afirmem já ter ouvido falar sobre o sistema de dados abertos, apenas uma parcela reduzida, equivalente a 21%, declara saber de fato do que se trata a ferramenta e como ela funciona na prática.
Esse cenário de baixa compreensão empírica aponta para a necessidade urgente de aproximar a inovação tecnológica da realidade do cidadão comum. O grande desafio da próxima fase do sistema não reside mais na criação de novas camadas de programação ou na expansão da conectividade entre as instituições, mas sim na capacidade de traduzir complexidades técnicas em vantagens tangíveis e fáceis de serem percebidas pelo correntista no dia a dia.
Perspectivas e os próximos passos do ecossistema
Em entrevista concedida à CDTV, produções do portal Convergência Digital, Patrícia Albani detalhou a trajetória percorrida pelo modelo brasileiro até o momento atual. Na avaliação da especialista, o país conseguiu avançar consideravelmente no que diz respeito ao grau de maturidade do ecossistema, destacando os progressos expressivos alcançados na construção da infraestrutura tecnológica, no padrão das interfaces de programação de aplicações, nas normas de compartilhamento seguro de informações e na modalidade de pagamentos instantâneos integrados.
Contudo, a executiva fez questão de ressaltar que os principais obstáculos para a popularização definitiva da tecnologia já não são mais de ordem regulatória ou restrições de engenharia de software. O foco agora se desloca para a usabilidade e para a entrega de valor real. Transformar a infraestrutura complexa e altamente segura que já foi erguida em benefícios práticos, como ofertas de crédito mais personalizadas, melhores taxas e gestão financeira simplificada, será o fiel da balança para determinar o ritmo da próxima etapa de desenvolvimento do sistema financeiro nacional.
Fonte:: convergenciadigital.com.br