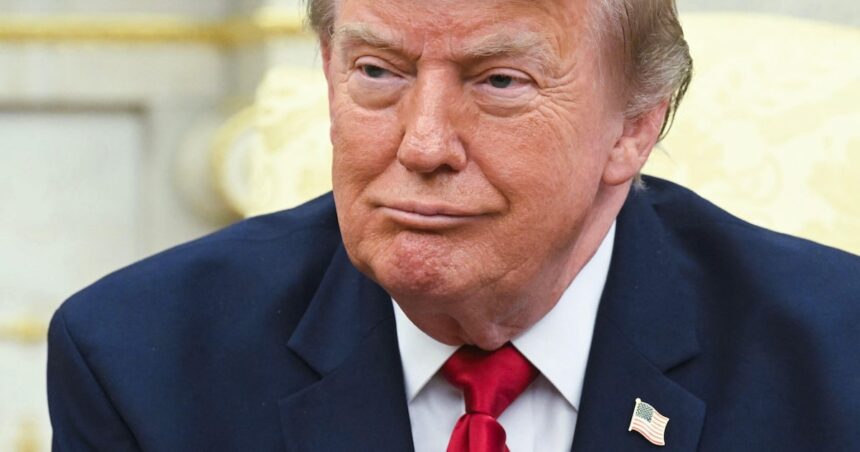
O projeto estrutural de maior relevância do governo de Donald Trump pode não envolver grandes obras físicas, mas sim a consolidação de seu muro alfandegário. A recente ameaça de elevar para 50% as tarifas sobre determinados produtos canadenses é apenas um indicativo do cenário que se desenha. A expectativa é que a administração federal implemente novas taxas sobre dezenas de nações, com o intuito de institucionalizar um regime comercial que ultrapasse os limites temporais deste mandato presidencial.
Diferente de rodadas anteriores de taxação, as novas medidas contam com o respaldo de investigações prolongadas sobre supostas práticas comerciais desleais adotadas por outros países, barreiras jurídicas que jamais foram anuladas pelos tribunais.
Contudo, o principal entrave para a reversão dessas políticas após 2028 não será de natureza judicial, mas sim econômica. Com a dívida nacional alcançando a marca de US$ 39,6 trilhões, o mercado encarregado da comercialização desses títulos tornou-se fortemente dependente dos recursos gerados diariamente pelas tarifas alfandegárias. Diante disso, analistas apontam que poucos líderes políticos estariam dispostos a desestabilizar o mercado de títulos, visto que ele regula o custo de empréstimos para aquisições fundamentais dos cidadãos norte-americanos, como habitação e veículos.
Essa dinâmica financeira representa uma reviravolta em relação ao cenário observado há apenas 15 meses, quando o próprio mercado de títulos atuou como elemento de contenção às diretrizes tarifárias iniciais de Trump.
A reação dos mercados e a adaptação de Wall Street
Em abril de 2025, durante o episódio conhecido como “Dia da Libertação”, o presidente sinalizou a intenção de elevar as taxas sobre a quase totalidade das importações norte-americanas para patamares recordes em quase um século. Na ocasião, os mercados reagiram com apreensão diante do risco de uma guerra global e de pressões inflacionárias, o que levou à suspensão temporária dos planos governamentais após quedas acentuadas nas bolsas. “Eu estava observando o mercado de títulos. O mercado de títulos é muito traiçoeiro”, declarou Trump na época.
Apesar da reticência inicial, a estratégia de imposição de tarifas a parceiros comerciais foi mantida nos meses seguintes. Desta vez, contudo, a reação de Wall Street foi atenuada, impulsionada pela ausência de retaliação expressiva por parte de economias como Europa, Índia e Japão. Paralelamente, o acréscimo de cerca de US$ 40 bilhões semanais à dívida nacional passou a ser absorvido com maior facilidade pelo mercado financeiro, amparado pelo fluxo constante de receita gerada pelas taxas de importação.
O fortalecimento do Tesouro e o impacto fiscal
Três meses após o “Dia da Libertação”, os recursos arrecadados por meio das tarifas serviram de base para fundamentar cortes de impostos associados ao projeto legislativo “One Big Beautiful Bill”. Kevin Hassett, diretor do Conselho Econômico Nacional, destacou projeções do Escritório de Orçamento do Congresso (CBO) indicando que a receita tarifária renderia US$ 2,8 trilhões ao longo de dez anos, configurando um mecanismo de redução do déficit. Até o encerramento de 2025, o governo registrou uma arrecadação líquida recorde de US$ 264 bilhões com essas taxas.
A interdependência entre os mercados financeiros e a nova política comercial voltou a se evidenciar quando a Suprema Corte invalidou a autoridade presidencial para utilizar a Lei de Poderes Econômicos de Emergência Internacional (IEEPA) na imposição de tarifas. Na ocasião, investidores negociaram títulos rapidamente devido à perspectiva de interrupção da fonte de receita. Contudo, a rápida implementação de tarifas de contingência estabilizou o mercado no mesmo dia.
Com a expiração dessas medidas temporárias, novas tarifas — com respaldo jurídico consolidado — devem ser introduzidas, com potencial de gerar aproximadamente US$ 1 trilhão na próxima década.
Perspectivas para futuras administrações
Diante de um cenário de alta pressão fiscal decorrente da dívida pública, o sucessor de Trump na Casa Branca em 2028 herdará margens limitadas para ignorar o comportamento do mercado de títulos. Entre as alternativas debatidas por especialistas está a manutenção de um patamar tarifário aliado a uma reconfiguração na origem das receitas.
Especialistas sugerem que uma abordagem mais seletiva, voltada principalmente para a China — que detém o maior superávit comercial histórico —, poderia ser combinada com acordos de cooperação com aliados tradicionais. A redução mútua de tarifas com parceiros europeus, por exemplo, poderia servir como instrumento para conter a entrada expressiva de produtos chineses em setores estratégicos como tecnologia limpa, automotivo e siderurgia.
Independentemente dos desdobramentos políticos futuros, os impactos das diretrizes comerciais implementadas sinalizam que a economia dos Estados Unidos deverá manter uma postura predominantemente protecionista no médio prazo, com os mercados financeiros integrando essa variável em suas operações cotidianas.
Fonte:: estadao.com.br