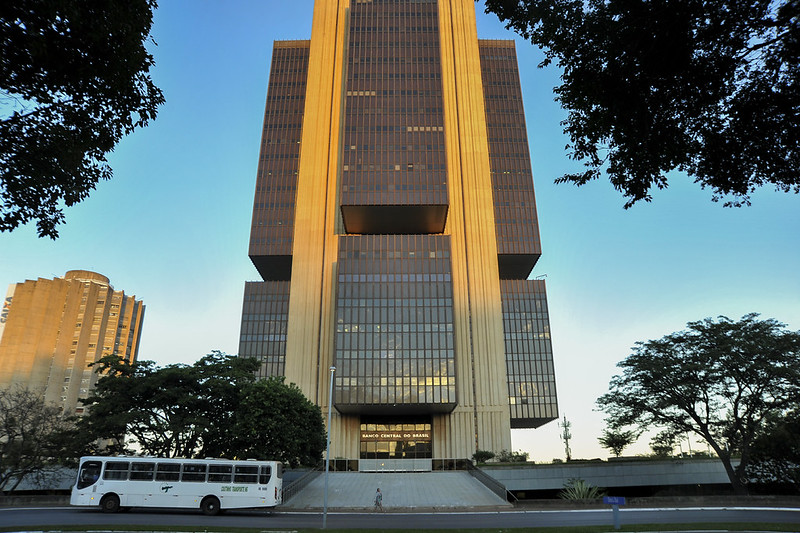
O Conselho de Controle de Atividades Financeiras (COAF) desempenha um papel crucial como unidade de inteligência financeira (UIF) do Brasil. Este órgão é responsável por receber, avaliar e disseminar informações sobre movimentações financeiras suspeitas, atuando como um elo entre o sistema financeiro e investigações criminais. Na última quarta-feira (24 de junho), a Transparência Internacional divulgou o estudo intitulado Connecting the Dots – How financial intelligence units expose corrupt money flows and how they could do more (Conectando os Pontos: Como as unidades de inteligência financeira expõem fluxos financeiros corruptos e como poderiam fazer mais). O estudo analisa as UIFs de 20 países com base em nove critérios de eficácia. O panorama do Brasil é complexo, mostrando conquistas significativas, mas também evidenciando problemas que se tornam cada vez mais prementes, como os recentes casos de macrocorrupção e o envolvimento do crime organizado, como observado em situações envolvendo o PCC/Reag e o Banco Master.
O que funciona
O relatório elogia o COAF pelo acesso direto a um conjunto abrangente de bases de dados governamentais, o que lhe proporciona uma vantagem sobre diversas UIFs ao redor do mundo. Essa integração com dados da Receita Federal e registros de propriedades permitiu ao órgão elaborar relatórios de inteligência financeira (RIFs) que auxiliaram investigações de grande impacto, como as que, em 2018, revelaram movimentações atípicas ligadas a Flávio Bolsonaro, então deputado estadual no Rio de Janeiro e filho do presidente recém-eleito.
Uma estrutura mínima para uma tarefa máxima
Entretanto, as fragilidades do COAF são estruturais e os números apresentados não podem ser ignorados. Em 2024, o órgão recebeu cerca de 7,5 milhões de comunicações sobre operações suspeitas e gerou 18.762 relatórios de inteligência para autoridades de investigação. Esse expressivo volume foi gerido por apenas 93 funcionários — de acordo com dados divulgados pelo próprio COAF. Além disso, a instituição não possui uma carreira consolidada; é principalmente composta por servidores cedidos de outros órgãos, os quais não têm estabilidade em suas posições ou uma trajetória funcional claramente definida.
O orçamento do COAF é considerado modesto, especialmente ao se levar em conta a magnitude do sistema financeiro nacional. O Brasil é classificado como tendo uma das menores relações entre orçamento da UIF e PIB, junto com a China e o Reino Unido. O estudo indicou que, entre 2021 e 2024, o orçamento do COAF teve um aumento real de apenas 0,56%, uma das menores variações entre os países analisados.
“Nos últimos dois anos, ficou claro o papel vital que o COAF pode desempenhar no combate à corrupção e ao crime organizado. Investir em inteligência financeira é não apenas a estratégia mais eficaz, já que ataca diretamente o núcleo das organizações criminosas, mas também representa uma mudança em um modelo de persecução criminal historicamente marcado por preconceitos que focam nas camadas mais baixas dessas organizações”, afirma Guilherme France, gerente de pesquisa da Transparência Internacional – Brasil e um dos co-autores do estudo.
A comparação com UIFs de países com estruturas semelhantes é alarmante. A unidade financeira dos Estados Unidos, o FinCEN, conta com mais de 300 funcionários permanentes e um orçamento anual superior a US$ 200 milhões. Embora lide com um volume de dados maior, a diferença não é comparável. O estudo enfatiza que a capacidade analítica das UIFs depende de equipes multidisciplinares formadas por especialistas em investigação, estatística, tecnologia da informação e criminologia. No entanto, a alta rotatividade de pessoal e a falta de trajetórias de carreira definidas comprometem a continuidade e a qualidade das análises realizadas. O Brasil claramente demonstra todas essas vulnerabilidades simultaneamente.
Outro ponto destacado no relatório é que, entre os 20 países examinados, o Brasil é um dos poucos, ao lado do Chile e do Canadá, onde advogados e escritórios de advocacia não têm a obrigação de relatar operações suspeitas às autoridades competentes. Aumentam os casos de advogados envolvidos com organizações criminosas, o que evidencia que os pontos cegos do sistema de combate à lavagem de dinheiro servem como abrigo para os esquemas corruptos.
Decisões que vão e voltam
A principal preocupação identificada no relatório é a instabilidade jurídica em torno do compartilhamento de informações pelo COAF. O Brasil é citado como um exemplo de como casos com implicações políticas podem causar retrocessos, impactando negativamente a eficácia operacional do órgão. Em 2019, o Supremo Tribunal Federal (STF) suspendeu temporariamente diversas investigações que utilizavam RIFs como base probatória. Embora decisões subsequentes tenham reafirmado a legalidade do compartilhamento de dados, as disputas entre tribunais e entre diferentes turmas do próprio STF — que geram entendimentos contraditórios sobre a necessidade de autorização judicial para o acesso a dados fiscais — continuam a criar insegurança.
Em agosto de 2025, o ministro Alexandre de Moraes teve que suspender, em âmbito nacional, todos os processos que discutiam a validade das provas obtidas com RIFs e dados da Receita Federal. Isso ocorreu após decisões do Superior Tribunal de Justiça (STJ) que resultaram na soltura de investigados e na devolução de bens apreendidos. No entanto, em janeiro de 2026, o mesmo ministro abriu um inquérito sigiloso para apurar se o COAF e a Receita Federal quebraram indevidamente o sigilo fiscal de ministros do STF e de seus familiares, no contexto das investigações sobre o Banco Master. Essa abertura foi feita sem provocações da Procuradoria Geral da República (PGR) ou da Polícia Federal e é vista como uma possível pressão institucional sobre órgãos de controle. O relatório da Transparência Internacional alerta para esse risco: quando a inteligência financeira começa a investigar pessoas politicamente expostas, os órgãos podem se tornar alvos de retaliações, podendo assim restringir seu mandato, orçamento ou autonomia operacional.
O que precisa mudar
A Transparência Internacional recomenda que os governos assegurem às UIFs acesso direto e protegido por lei a bases de dados essenciais, evitando a dependência de autorizações arbitrárias ou arranjos informais. Além disso, as regras de acesso devem estar claramente definidas em legislação, e qualquer ampliação do mandato deve ser acompanhada por um aumento proporcional de recursos e pessoal. Para o Brasil, onde a incerteza jurídica quanto ao uso dos RIFs já causou consequências negativas em investigações penais relacionadas à corrupção e lavagem de dinheiro, essas recomendações não são meramente teóricas, mas urgentes.